区块链技术从概念走向落地,金融领域成为其最重要的试验场之一。支付宝(蚂蚁集团)在区块链跨境支付上的探索,不仅展示了技术如何重塑支付清算流程,更为“区块链+”产业的未来发展提供了可借鉴的范式。本文将从支付宝区块链跨境支付的实践出发,分析其技术路径与商业逻辑,并由此展望区块链与产业融合的几种可能模式。
一、支付宝区块链跨境支付:从痛点切入的技术实践
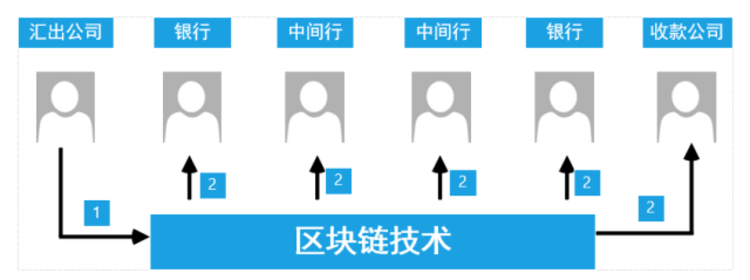
传统跨境支付依赖SWIFT等中心化清算网络,存在到账慢、费用高、透明度低等问题。一笔跨境汇款往往需要经过多个中间行,耗时数天,且各环节费率不透明。支付宝的解决方案是利用区块链构建点对点的价值传输网络。2020年,蚂蚁集团推出基于区块链的跨境汇款服务,通过与中国香港、菲律宾、巴基斯坦等地钱包与银行合作,将汇款到账时间从数天缩短至数秒,并显著降低了手续费。
其技术核心在于:一是联盟链架构,参与方包括银行、钱包服务商等节点,共同维护账本,确保交易可追溯且不可篡改;二是智能合约自动执行清算逻辑,减少人工对账成本;三是与本地支付系统对接,实现“链上转账、链下兑换”的混合模式,兼顾效率与合规。这一实践表明,区块链并非完全取代现有金融基础设施,而是通过优化信任机制与流程效率,解决跨境支付中的特定痛点。
二、关键启示:区块链+产业的三个特征
从支付宝的案例中,可以提炼出区块链与产业结合的三个关键特征:
- 场景聚焦于“多主体协作+高信任成本”。跨境支付涉及多个国家和机构,天然存在信任壁垒和信息不对称。区块链通过分布式账本和共识机制,在不依赖单一中心的前提下建立信任,从而降低协作成本。这提示我们,区块链最适合应用于产业链中参与方多、数据孤岛严重、需要第三方增信的环节。
- 技术方案强调“混合架构”与“合规适配”。支付宝没有追求完全去中心化的公有链,而是采用联盟链,并保留与现有银行账户体系的接口。这种务实思路表明,区块链+产业的落地需要平衡去中心化理想与监管要求、现有系统兼容性之间的关系。
- 价值创造来自“流程再造”而非“技术炫技”。区块链跨境支付的价值不在于使用了区块链,而在于因此实现了更快的到账速度、更低的成本和更好的用户体验。未来区块链+产业的成功案例,同样需要以业务指标(如效率提升、成本下降、收入增长)来衡量,而非单纯强调技术先进性。
三、未来区块链+产业发展模式的四种可能
基于上述特征,可以展望区块链与产业融合的四种模式:
模式一:垂直行业的清结算网络。除了跨境支付,供应链金融、贸易融资、保险理赔等领域同样存在多主体对账复杂的问题。区块链可构建行业性的清结算平台,将核心企业、上下游供应商、金融机构连接起来,实现应收账款确权、拆转和融资的闭环。例如,在供应链金融中,区块链可将核心企业的信用传递至多级供应商,缓解中小微企业融资难。
模式二:数据要素流通的基础设施。随着数据成为生产要素,如何确保数据可信共享与隐私保护成为关键。区块链结合隐私计算技术(如零知识证明、安全多方计算),可构建数据交易与共享平台。在医疗、政务、交通等领域,区块链可记录数据流转轨迹,实现“可用不可见”,促进数据价值的释放。
模式三:产业互联网的信任底座。工业互联网中设备众多、参与者分散,区块链可为设备身份认证、生产流程追溯、碳足迹记录提供可信环境。例如,在碳交易市场,区块链可确保碳配额的确权与交易透明,防止双重计数。在高端制造领域,区块链可用于零部件溯源与质量责任认定。
模式四:跨境产业协作的治理工具。在跨境贸易、物流、版权交易等场景,区块链可充当多方协作的治理规则载体。通过智能合约自动执行合同条款,减少跨国法律纠纷和执行成本。支付宝的跨境支付已经展示了这一方向的可行性,未来可能扩展至跨境供应链金融、跨境版权结算等更大范围。
四、挑战与建议
尽管前景广阔,区块链+产业的发展仍面临挑战:一是技术性能与可扩展性需进一步提升,以满足高频交易需求;二是跨链互操作标准尚未统一,不同联盟链之间难以互通;三是监管框架需与时俱进,明确智能合约的法律效力、数据隐私边界等;四是企业原有IT系统改造投入大,投资回报周期长。
对此,建议:其一,优先选择痛点明确、参与方较少的闭环场景试点,再逐步扩展;其二,推动行业联盟制定技术标准和业务规范,避免碎片化;其三,重视与现有系统的平滑集成,避免推倒重来;其四,加强与监管部门的沟通,探索“监管沙盒”机制,在合规前提下创新。
支付宝区块链跨境支付的实践启示我们,区块链技术的价值不在于颠覆,而在于融合——与产业场景融合、与现有基础设施融合、与监管框架融合。区块链+产业的发展模式将不再是单一技术的单点应用,而是作为信任基础设施嵌入产业互联网的底层架构,与人工智能、物联网、隐私计算等技术协同,共同推动数字经济的深化发展。从支付开端,区块链正逐步走向更广阔的产业天地。